El mercado que Argentina necesita
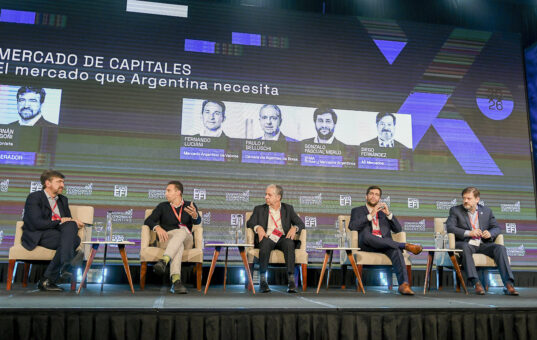
Los representantes de las principales entidades del mercado de capitales argentino se hicieron presentes en el Congreso Económico Argentino (CEA), organizado en el marco de la Expo EFI, para disertar sobre los logros y los desafíos pendientes del sector. El objeto de la charla fue, como siempre, compartir la visión de las instituciones que contribuyen a transformar el ahorro en inversión. A continuación, la palabra de los protagonistas.
Diego Fernández, director ejecutivo de A3 Mercados
“Por suerte, a los que ya hace muchos años que estamos en esto, hoy nos toca vivir un proceso en el que la formación de precios es libre. Ése es uno de los principales valores del mercado a la hora de reunir a quien invierte con quien necesita fondos, porque el precio refleja todo. Hoy, el mercado está funcionando libremente. Falta una pequeña corrección en las reglas del mercado cambiario, porque el cepo no está totalmente liberado. Una de las condiciones necesarias para consolidar un crecimiento fuerte en los volúmenes de negociación de nuestros productos es la liberación final del cepo, y estoy seguro de que va a llegar. Claramente, aún no se ha concretado la participación de inversores profesionales extranjeros, ya sean los que operan en hedge funds o en market makers: todo eso, que es enorme, puede ser ganado si seguimos en la senda correcta.
“En términos de herramientas financieras disponibles, el menú de instrumentos que hay en el mercado de capitales argentino es amplísimo. Cuando se nos compara con los países de la región, la verdad es que estamos muy bien: tenemos instrumentos pyme, equity de Argentina, equity del exterior… Actualmente hay una góndola atractiva para el inversor. Al margen de esto, es natural que la gran masa de inversores simplemente quiera ahorrar y cuidar el valor de su moneda, y por eso va a un fondo money market o a un fondo en dólares; pero el mercado debe contemplar a todos los distintos tipos de inversores”.
Gonzalo Pascual Merlo, CEO de Bolsas y Mercados Argentinos (BYMA)
“En lo que va del año ya se han emitido unas 90 obligaciones negociables: creo que es un signo de salud del mercado primario. Hay un muy buen nivel de actividad en la economía real –obviamente, en sectores puntuales– que va encontrando oportunidades para activar el nivel de apalancamiento, sobre todo a la hora de fomentar la inversión productiva. La realidad es que el que hoy entra al mercado compra la mejor tecnología disponible, a un precio mucho más accesible que hace 5 años. Y eso es una oportunidad en la medida en que es crédito.
“Ahora bien, cuando vemos el mercado secundario, creo que lo que allí domina es la geopolítica y la volatilidad global. Hay un sesgo importante a comprar activos locales: hoy, empresas como Vista y Mercado Libre son dos de los activos que más traccionan desde los CEDEAR. Por otro lado, observamos que la actividad bursátil se ha sostenido muy significativamente, en niveles elevados: todos los meses, entre 300.000 y 400.000 comitentes operan activamente en renta variable. Por su parte, la renta fija también tiene tracciones muy elevadas: más de un millón de comitentes activos por mes. Y eso se sostiene aún en contextos más difíciles, más complejos, porque vemos que lo que cambia no es si la gente opera o no opera: es en qué opera. En ese proceso, distintos contextos van llevando a una ecualización en los volúmenes, porque existe un flujo constante que se mueve de un lugar a otro. En suma, creo que se empiezan a abrir lindas oportunidades, que hay espacio para aprovecharlas y para hacer más dinámico el mercado local”.
Paulo Belluschi, presidente de la Cámara de Agentes de Bolsa (CADAB)
“La Argentina es un país que tiene ahorro. El problema es que, tal vez, ese ahorro no está donde uno lo esperaría, pero necesitamos que se transforme en inversión. También hay mucho capital dormido, y tenemos que generar el espacio para atraerlo. Eso se logra con una interacción entre los mercados y los agentes, destinada a los clientes: hay que ofrecerles un buen servicio y cumplir el rol primario de un agente de Bolsa, que es asesorar y administrar cartera. A partir de allí se derivan otros roles secundarios, como los de hacer mercado, generar volumen y liquidez. Hay que aprovechar una tendencia, muy alentadora, que está revirtiendo mandatos de inversión del pasado: la generación que hoy produce riqueza ya no piensa, como sus padres, que todo peso que anda dando vueltas tiene que ir al Dólar, ni que todo dólar debe resguardarse de las garras de los políticos. Entonces, hoy el ahorro permanece en el sistema. Es un muy buen inicio.
“Se está haciendo mucho y hay mucho más por hacer. Por ejemplo, el desarrollo de los fondos comunes de inversión contempla un montón de variables para invertir: fondos cerrados, de infraestructura, de sustentabilidad. La industria está pasando por ahí, y por el financiamiento directo a las empresas. Está claro que, para el desarrollo del mercado, productos tenemos de sobra. No obstante, el desarrollo del mercado también requiere de un prestamista de último recurso: lo que tiene el sistema financiero; es decir, el inversor que no actúa como la mayoría, midiendo el corto plazo, sino que procede mirando el largo plazo. En principio, el Fondo de Asistencia Laboral (FAL) va a contribuir a eso. Si el modelo FAL resulta exitoso, puede abrir la puerta a la creación de fondos de pensión y de otros productos con un horizonte de inversión de largo plazo”.
Fernando Luciani, director ejecutivo del Mercado Argentino de Valores (MAV)
“A nosotros nos toca trabajar en el mercado doméstico, y más que doméstico. El Mercado Argentino de Valores (MAV) hace confluir la oferta y la demanda relativa al crédito privado en algunos pocos instrumentos que son bien genéticos de las compañías: el Cheque de pago diferido, el Pagaré y la Factura bursátiles… Todo eso creció muchísimo. Entonces, creo que tenemos el privilegio de ver cómo el ahorro privado financia la actividad productiva de primera mano y de manera muy directa, muy concreta. En la Argentina, el crédito privado representa el 11,5% respecto del PBI; y, asimismo, todo el volumen negociado en el MAV representa el 2,5% del PBI: el año pasado fueron 18.000 millones de dólares. Es mucho dinero, mucho ahorro que hoy se destina directamente al financiamiento.
“¿Cómo hacemos para que eso crezca? Bueno, hay inhibidores estructurales por todos lados: algunos tienen que ver con la macro, otros con la jerarquización de la oferta y la demanda; también están los que surgen de una cuestión de actitud, tanto de la oferta (las pymes) como de los inversores (los fondos). Sin perjuicio de eso, observamos que cuando la macro se ordena y los precios son transparentes, la correlación es directa: en 2025, MAV cerró con un volumen negociado superior en un 96% al del año previo. Entonces, indudablemente, cuando tenemos un tipo de cambio estable, una moneda más sólida y proyecciones de inflación creíbles, el proceso de formación de precios es transparente, el volumen aumenta y las compañías empiezan a tener una mayor vocación de financiamiento. Por otro lado, el rol central que las infraestructuras y los agentes intermediarios asumen en todo este proceso hace que el fenómeno sea realmente eficiente, efectivo”.